메타, 지배력 유지하며 AI 재원 조달할 C등급 무의결권주 신설
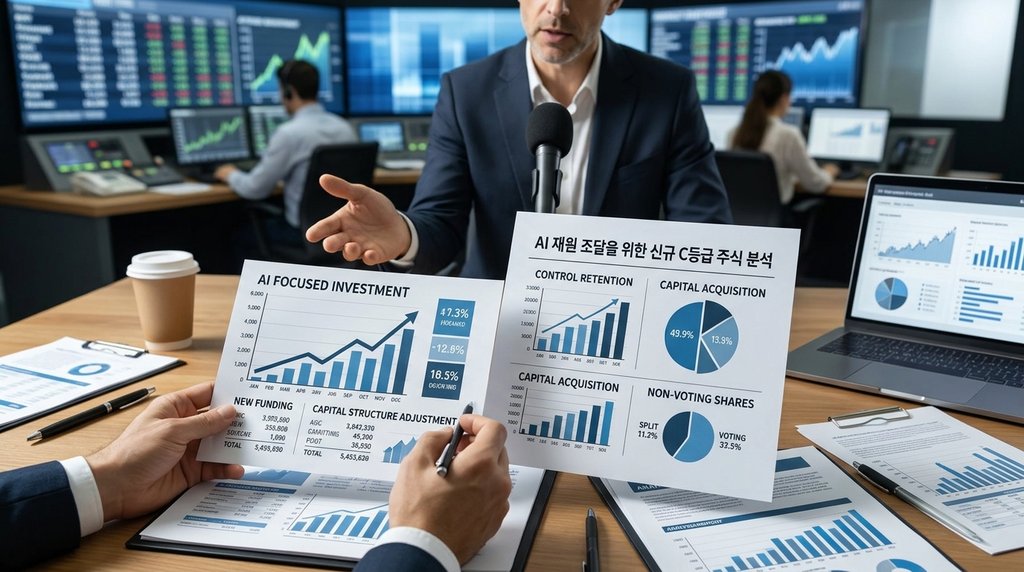
인공지능 경쟁에서 칩 확보와 데이터센터 전력망 구축에 소요되는 지출이 빅테크 기업의 잉여현금흐름을 압박하는 한계선에 이르자 메타(Meta)가 주식 발행 카드를 꺼내 들었다. 더버지(The Verge)에 따르면 메타는 2026년 3분기 실적 발표 자리에서 자본 조달과 인재 보상, 잠재적 인수합병 재원으로 활용하기 위해 의결권이 없는 신규 C등급 보통주를 신설하고 2027년 1월 19일부터 발효한다고 밝혔다. 메타 공식 발표문에서도 업계 전반에 걸친 인공지능 전환 과정에서 경쟁력을 유지하고 성장을 이어가며 인프라를 확장하고 새로운 전략적 구상을 실행하는 데 필요한 투자 규모가 상당하다고 명시했다. 이번 개편이 지금 이 시점에 단행된 이유는 명확하다. 오픈AI(OpenAI)와 앤트로픽(Anthropic) 같은 선도 진영과의 주도권 다툼 속에서 천문학적인 인프라 확충 비용을 더 이상 기존 영업 현금만으로 메우기 버거워진 탓이다.
이번 주식 구조 설계는 과거 구글(Google)이 도입했던 지배구조 모델과 직접 맞닿아 있다. 메타는 기존 A등급과 B등급 주주에게 보유 주식 1주당 신규 C등급 주식 1주를 배당하는 방식을 택했다. 이는 시장에서 2대 1 액면분할과 유사한 유동성 효과를 내면서도 마크 저커버그(Mark Zuckerberg) 최고경영자(CEO)가 쥐고 있는 의결권 통제력을 전혀 희석하지 않도록 고안됐다. 최근 글로벌 기술 규제 환경에서 유럽연합(EU) 인공지능법(AI Act) 같은 법제화가 안착하고 주요 기업 간 메이저 인수합병이 당국의 엄격한 거버넌스 감시를 받는 상황이지만, 메타는 내부 자본구조 변경을 통해 외부 견제를 우회하는 전략을 택했다. 수잔 리(Susan Li) 메타 최고재무책임자(CFO)는 자금 조달 도구를 넓혀 장기 전략 우선순위를 실행할 유연성을 확보하려는 조치라고 설명했다. 이는 창업자 1인 지배력을 온전히 유지하면서 외부 투자 자본을 흡수하고 인재 영입용 주식 보상을 이어가겠다는 의도다.
이 같은 자본 구조 개편의 배후에는 가파르게 치솟는 설비 지출 부담이 자리 잡고 있다. 메타는 인공지능 칩과 데이터센터 인프라 확장을 감당하기 위해 2026년 연간 자본 지출(Capex) 전망치 하단을 종전 1300억 달러에서 1350억 달러로 50억 달러 상향 조정했다. 연간 자본 지출 상단 전망치는 기존의 1450억 달러를 유지했다. 한 해에 최대 1450억 달러에 이르는 천문학적인 자본 지출 계획은 광고 매출 호조만으로 메우기 힘든 규모다. 메타의 2026년 3분기 매출은 전년 동기 대비 26% 늘어난 646억 달러를 기록해 시장 조사 기관 LSEG가 집계한 월가 예상치인 633억 7000만 달러를 웃돌았다. 그러나 이처럼 견고한 실적 성장세에도 불구하고 인프라 투자 가이던스 하단이 1350억 달러까지 높아지자 현금흐름 압박이 현실화하면서 무의결권 주식이라는 공격적인 자금 조달 장치를 마련할 수밖에 없었던 셈이다.
향후 6개월 시점에서 이번 결정의 파급효과는 일반 투자자와 인공지능 스타트업 생태계 양쪽에 가장 빠르게 나타날 전망이다. 우선 일반 기관과 개인 주주 진영에서는 실질적인 경영 감시 의결권이 주어지지 않는 C등급 주식을 떠안으면서 거버넌스 약화와 대규모 인프라 지출에 따른 주가 변동 리스크를 고스란히 감당해야 하는 처지에 놓이게 된다. 반면 공격적인 인재 영입과 핵심 기술 인수를 노리는 빅테크 경영진의 의사결정은 한층 신속해질 수 있다. 2027년 1월 19일 발효 시점을 앞두고 지배권 희석 우려를 던 메타가 무의결권 주식을 지렛대 삼아 유망 인재 확보전에 어떤 규모의 주식 보상 패키지를 제시할지, 그리고 대규모 모델을 개발 중인 AI 스타트업 지분 인수에 이를 어떤 방식으로 집행할지가 향후 시장 지형을 가를 핵심 변수로 작용할 것으로 보인다.
출처별 관점 비교
| The Verge | 신규 주식 발행 결정 자체와 AI 전략 실행, 임직원 보상 및 잠재적 기업 인수 수단으로서의 성격에 주목 |
|---|---|
| Reuters | AI 지출 가이던스 상향에 따른 현금흐름 압박과 저커버그 CEO의 의결권 통제권 유지라는 재무·거버넌스 측면에 집중 |
| Crypto Briefing / PR Newswire | 2027년 1월 19일 발효 시점, 1대 1 무상증자형 배당 구조 및 2대 1 주식 분할 효과 등 구체적 지분 구조 변경 세부사항에 초점 |
이 이슈의 흐름
오픈AI 및 앤트로픽과의 인공지능 주도권 경쟁이 격화되면서 첨단 칩 확보와 데이터센터 전력망 구축에 소요되는 자본 지출이 빅테크 기업의 잉여현금흐름을 압박하는 한계점에 도달했다. 메타는 2026년 한 해에만 최대 1450억 달러에 달하는 기록적인 투자를 집행하고 있으며, 영업 활동을 통해 창출되는 현금만으로는 초대형 AI 연구개발과 인프라 확장을 완전히 감당하기 어려운 구조에 직면했다. 이에 따라 메타 이사회는 과거 구글이 취했던 무의결권 주식 구조를 차용해 경영권 희석 없이 주식 시장에서 대규모 자금을 조달할 수 있는 C등급 보통주 카드를 꺼내 들었다. 이 구조는 마크 저커버그 CEO의 1인 지배력을 온전히 보존하면서 외부 자본 조달과 공격적인 AI 스타트업 인수합병 및 인재 유치용 주식 보상을 가능하게 만든다. 반면 일반 주주 입장에서는 실질적인 기업 지배구조 감시 권한을 갖지 못하는 무의결권 주식을 보유하게 됨으로써 거버넌스 약화와 대규모 자본 지출에 따른 주가 변동 리스크를 떠안게 된다는 비판이 제기된다.
- 메타 상업 약관 개정, AI 훈련 단어 삭제에도 스크래핑 불씨 여전 Ars Technica · 10/21
- 메타 상업 약관의 AI 학습 문구 철회와 데이터 갈등 The Verge · 10/18
- 앤트로픽 상장 앞두고 지분 5% 공익기금 출연 결정 TechCrunch · 10/19
- 메타, 상업 약관서 웹사이트 AI 훈련 조항 전격 삭제 TechCrunch · 10/18
- 메타·애플, 8160억 매개변수 오픈 모델 맥 로컬 구동 최적화 TechCrunch · 10/16