S&P 500 상위 소비자 매출 50% 애플 집중, AI 전환기 시장 왜곡 쟁점
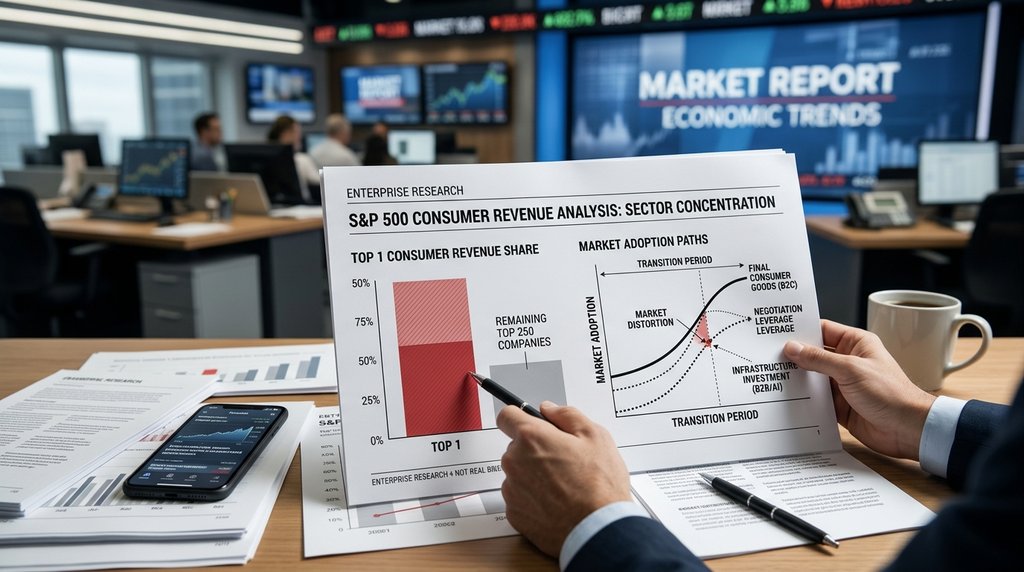
거대 기술 기업들의 자본 지출이 생성형 인공지능 인프라와 기업용 클라우드 설비로 급격히 쏠리면서 미국 주식 시장의 실물 소비 지형에 심각한 편중이 발생하고 있습니다. 시장 분석 플랫폼 아심코(Asymco)의 창립자 호레이스 데디우(Horace Dediu)가 2026년 11월 1일 공개한 분석 리포트에 따르면, 애플(Apple)은 스탠더드앤드푸어스(S&P) 500 상위 절반에 속하는 250대 기업 전체 소비자 매출의 50% 이상을 홀로 차지하고 있습니다. 엔비디아(Nvidia)와 마이크로소프트(Microsoft), 알파벳 산하 구글(Google) 등이 데이터센터용 그래픽처리장치(GPU)와 대규모 언어 모델 서빙을 위한 기업간거래(B2B) 사업으로 체질을 재편하는 사이, 고마진 개인용 하드웨어와 독자 구독 생태계를 결합해 최종 소비자 지갑을 직접 여는 초대형 상장 기업은 사실상 애플 단 한 곳만 남았다는 지적입니다.
이러한 집중 현상은 최근 1년간 각국 규제 당국이 빅테크 독점 구조를 겨냥해 전개해 온 플랫폼 규제 흐름과 맞물려 산업적 긴장을 높이고 있습니다. 유럽연합의 디지털 시장법(Digital Markets Act)과 미국의 반독점 행정 소송들이 플랫폼 사업자의 게이트키퍼 지위를 억제하는 데 초점을 맞추었음에도, 실질적인 소비자 현금 흐름 창출 측면에서는 오히려 애플의 시장 지배력이 비정상적으로 강화되는 역설적 결과가 나타났기 때문입니다. 엔비디아와 마이크로소프트가 주도하는 생성형 AI 투자 붐은 막대한 자본을 서버 랙과 인프라 장비로 순환시키고 있지만, 20억 대가 넘는 활성 기기를 손에 쥔 애플을 거치지 않고서는 최종 소비자에게 직접 소프트웨어를 유료화하기 어려운 구조적 장벽이 여전히 견고합니다.
데디우 분석가는 이번 집계에서 아마존(Amazon) 같은 전자상거래 유통 플랫폼의 단순 중개 거래액 전체를 단순 합산하지 않고, 타사 제조품 재판매가 아닌 마진 기여 중심 구조로 수치를 산정했다고 밝혔습니다. 이에 따라 아마존 리테일 부문이 기록하는 약 3% 수준의 낮은 순마진율과 달리, 애플이 하드웨어 제품과 서비스 사업 결합을 통해 달성한 12개월 누적(TTM) 순마진율 약 28%의 수익 구조가 집중 분석되었습니다. 그는 S&P 500 상위권의 다른 모든 소비자 매출을 전부 합치더라도 애플 단 한 곳이 만들어내는 경제적 가치에 미치지 못한다고 설명하며, 자본 시장에서 최종 소비자에 대한 직접 노출을 제공하는 핵심 기업이 축소되고 있음을 경고했습니다.
다만 이번 산정 방식을 둘러싸고 시장 분석가들과 기술 커뮤니티에서는 적지 않은 이견이 표출되고 있습니다. 해커뉴스(Hacker News) 등 시장 커뮤니티에서는 엔비디아나 어드밴스드 마이크로 디바이시스(AMD)처럼 일반 게이머와 PC 사용자에게 GPU와 중앙처리장치(CPU)를 꾸준히 판매해 온 기업들이 AI 데이터센터 매출 급증으로 인해 엔터프라이즈 부문으로 분류되면서 소비자 매출 집계에서 배제된 점을 문제로 제기했습니다. 아마존의 천문학적인 소비재 유통 거래 규모를 마진율이 낮다는 이유로 제외하고 순수 소비자 단면만을 비교한 기준 역시 애플의 가치 창출력을 과도하게 부각하기 위한 편향된 잣대라는 비판이 팽팽히 맞서고 있습니다.
향후 6개월은 AI 애플리케이션의 유료화 모델을 시장에 안착시켜야 하는 소프트웨어 개발사들의 전략적 의사결정이 급변하는 분기점이 될 전망입니다. 거대 인프라를 구축한 빅테크 기업들이 B2B 설비 투자 회수를 위해 일반 개인 가입자 대상 과금에 본격적으로 나서는 과정에서, 소비자 접점을 독점하다시피 한 애플의 플랫폼 수수료 정책과 앱 배포 권한에 대한 종속성은 한층 심화될 수밖에 없습니다. 대형 하이퍼스케일러들의 자본 지출이 정점에 도달할수록 최종 소비재 시장의 단일 창구 역할을 하는 애플과의 수수료 및 유통 협상에서 소프트웨어 공급업체들이 마주할 압박은 더욱 가중될 것으로 보입니다.
출처별 관점 비교
| Asymco | S&P 500 대형주의 순수 소비자 매출 점유율을 분석해 애플이 시장에서 유일하게 강력한 소비자 직접 노출을 제공하는 마지막 소비자 기업이라고 강조 |
|---|---|
| Hacker News | 아마존 전체 매출액이나 반도체 칩 제조사의 소비자 제품 노출을 완전히 제외한 분석 기준의 타당성에 의문을 제기하며 마진 기반 산정 방식의 적절성을 두고 공방 |
이 이슈의 흐름
엔비디아, 마이크로소프트, 구글 등 대형 빅테크 기업들이 AI 데이터센터와 엔터프라이즈 클라우드 인프라로 사업 중심축을 대거 이전하면서 주식 시장 내 소비자 직접 접점(B2C) 비중이 급속도로 축소됐다. 반면 애플은 20억 대가 넘는 활성 기기 기반과 고마진 하드웨어 및 구독 서비스를 바탕으로 일반 소비자의 지갑을 직접 점유하는 독보적 구조를 유지해 왔다. 아심코의 분석은 자본 시장이 AI 하이퍼스케일러들의 B2B 설비 투자 순환에 과도하게 편중된 반면 실제 최종 소비재 시장에서 실질적인 현금 흐름을 창출하는 상위권 상장사가 사실상 애플 단 한 곳으로 좁혀지고 있음을 지적한다. 이에 따라 향후 AI 소프트웨어 생태계가 최종 소비자에게 과금하는 국면에 진입할 때 유일하게 안정적인 B2C 게이트웨이를 확보한 애플의 협상력이 기형적으로 비대해질 수 있다는 구조적 함의를 던진다.
- 앤트로픽 상장 후에도 정크 등급 잔류 전망에 AI 부채 조달 비용 급증 TechCrunch · 10/31
- 베일 벗은 애저 분기 매출, 332억 달러로 AI 인프라 회수 시험대 돌파 TechCrunch · 10/29
- 메타 상업 약관 개정, AI 훈련 단어 삭제에도 스크래핑 불씨 여전 Ars Technica · 10/21
- 애플 존 터너스 CEO, 생성형 AI 만능주의 선긋고 하드웨어 실용 노선 선언 TechCrunch · 11/01
- AI 에이전트 개발, 프롬프트에서 결정론적 하네스로 무게중심 이동 Hacker News · 10/27